L’impôt sur la mutation désigne les droits versés à l’État et aux collectivités lors de tout transfert de propriété immobilière. Il constitue la part la plus importante des frais de notaire et répond à une question fréquente : qui règle les frais de notaire. Dans la quasi-totalité des cas, c’est l’acheteur qui les paie. Ces droits de mutation à titre onéreux sont calculés sur le prix de vente du bien et varient selon les départements et la nature du logement (ancien ou neuf).
De quoi se compose exactement l’impôt sur la mutation ?
L’impôt sur la mutation regroupe principalement la taxe de publicité foncière ou les droits d’enregistrement auxquels s’ajoutent parfois des taxes additionnelles départementales et communales. Dans l’ancien, le taux global se situe généralement entre 5,80 % et 6 % du prix de vente, selon les départements. Dans le neuf ou en VEFA, ce taux est nettement plus bas, autour de 0,70 %, car l’opération bénéficie d’un régime fiscal allégé.
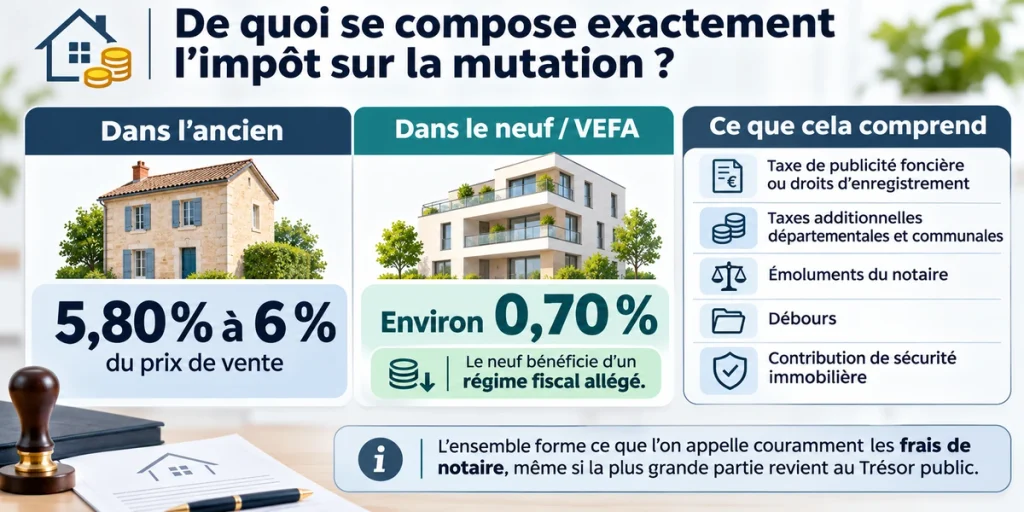
À ces droits s’ajoutent les émoluments du notaire, les débours et la contribution de sécurité immobilière. L’ensemble forme ce que l’on appelle couramment les « frais de notaire », même si la majorité de la somme revient en réalité au Trésor public et non au notaire lui-même.
Comment est calculé cet impôt ?
Le calcul s’effectue sur le prix de vente déclaré dans l’acte authentique, ou sur la valeur vénale du bien si celle-ci est jugée supérieure. Le notaire établit un décompte précis avant la signature. L’acheteur doit disposer des fonds le jour de l’acte, soit par apport personnel, soit via son prêt immobilier. Les banques intègrent presque toujours ces sommes dans le plan de financement.
Certains abattements ou réductions existent dans des cas particuliers : logements sociaux, zones de revitalisation, ou encore acquisitions réalisées par des bailleurs sociaux. En dehors de ces situations, le barème s’applique de façon assez uniforme sur tout le territoire, avec de légères variations départementales.
Différence entre bien ancien et bien neuf
Dans l’ancien, l’impôt sur la mutation représente un coût significatif qui peut atteindre plusieurs milliers d’euros. Dans le neuf, le montant est beaucoup plus faible, ce qui explique en partie l’attrait des programmes immobiliers neufs pour les primo-accédants.
Cette différence fiscale influence souvent le choix entre un bien existant et une construction récente, surtout dans les zones où les prix au mètre carré sont élevés.
Impact sur la rentabilité d’un investissement
Pour un investisseur, l’impôt sur la mutation pèse lourdement sur la rentabilité à court terme. Plus la durée de détention avant de revendre est courte, plus ces frais pèsent sur le calcul de la plus-value nette. Amortir plusieurs milliers d’euros de droits de mutation demande généralement plusieurs années de détention, surtout si le marché n’est pas en forte hausse.
C’est pourquoi de nombreux spécialistes recommandent de conserver un bien au moins sept à dix ans pour que l’opération redevienne financièrement intéressante, une fois les frais d’acquisition et les éventuels travaux amortis. La fiscalité de la plus-value s’ajoute à cette réflexion sur la durée de détention.
Les cas particuliers à connaître
Certaines mutations échappent au régime classique. Les donations et successions relèvent de droits de mutation à titre gratuit, calculés selon le lien de parenté et la valeur du patrimoine transmis. Les échanges d’immeubles, les apports en société ou les partages peuvent également bénéficier de régimes spécifiques, parfois plus avantageux.
En cas de revente rapide après une acquisition, l’administration fiscale peut également contrôler la cohérence du prix déclaré, surtout si une forte plus-value apparaît en peu de temps.
Si cet article vous a aidé, nous vous remecions de le partager.